Brevkasse: Uvildige rådgivere fra Forsikringsoplysningen gør dine læsere klogere på forsikring
13.7.2021 08:00:00 CEST | Forsikring & Pension | Pressemeddelelse
Hver eneste dag rådgiver og vejleder Forsikringsoplysningen en lang række danskere, der har forsikringsrelaterede spørgsmål eller brug for hjælp til at forstå forsikringsselskabers kendelser. På baggrund af de mange henvendelser vi får, samler vi hver måned en brevkasse, som landets redaktioner frit kan benytte ved angivelse af logo, kilde og telefonnummer til Forsikringsoplysningen. Landets redaktioner er også velkomne til at anvende pressebilledet ved angivelse af fotograf.
Ønsker du at modtage den månedlige brevkasse direkte i din mailindbakke, kan du skrive en mail med besked herom til Anja Lintrup Sørensen, als@forsikringogpension.dk.
Fakta om Forsikringsoplysningen:
Forsikringsoplysningen har i mere end 85 år ydet uvildig rådgivning til Danmarks forbrugere, der kan ringe eller skrive for at få råd og vejledning af forsikringseksperter om forsikringsforhold.
Alle kan kontakte Forsikringsoplysningen på telefon 41 91 91 91 tirsdag til torsdag mellem kl. 9-13, på vores hjemmeside www.forsikringsoplysningen.dk eller på vores Facebook-side https://www.facebook.com/Forsikringsnoerden/
Brevkasse for juli:
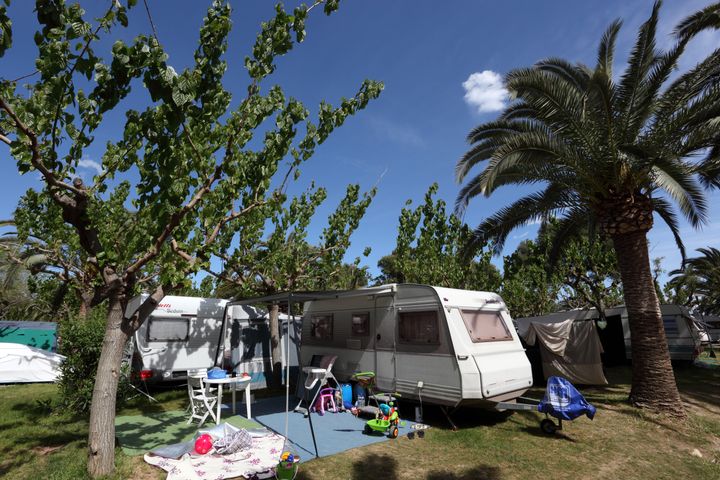
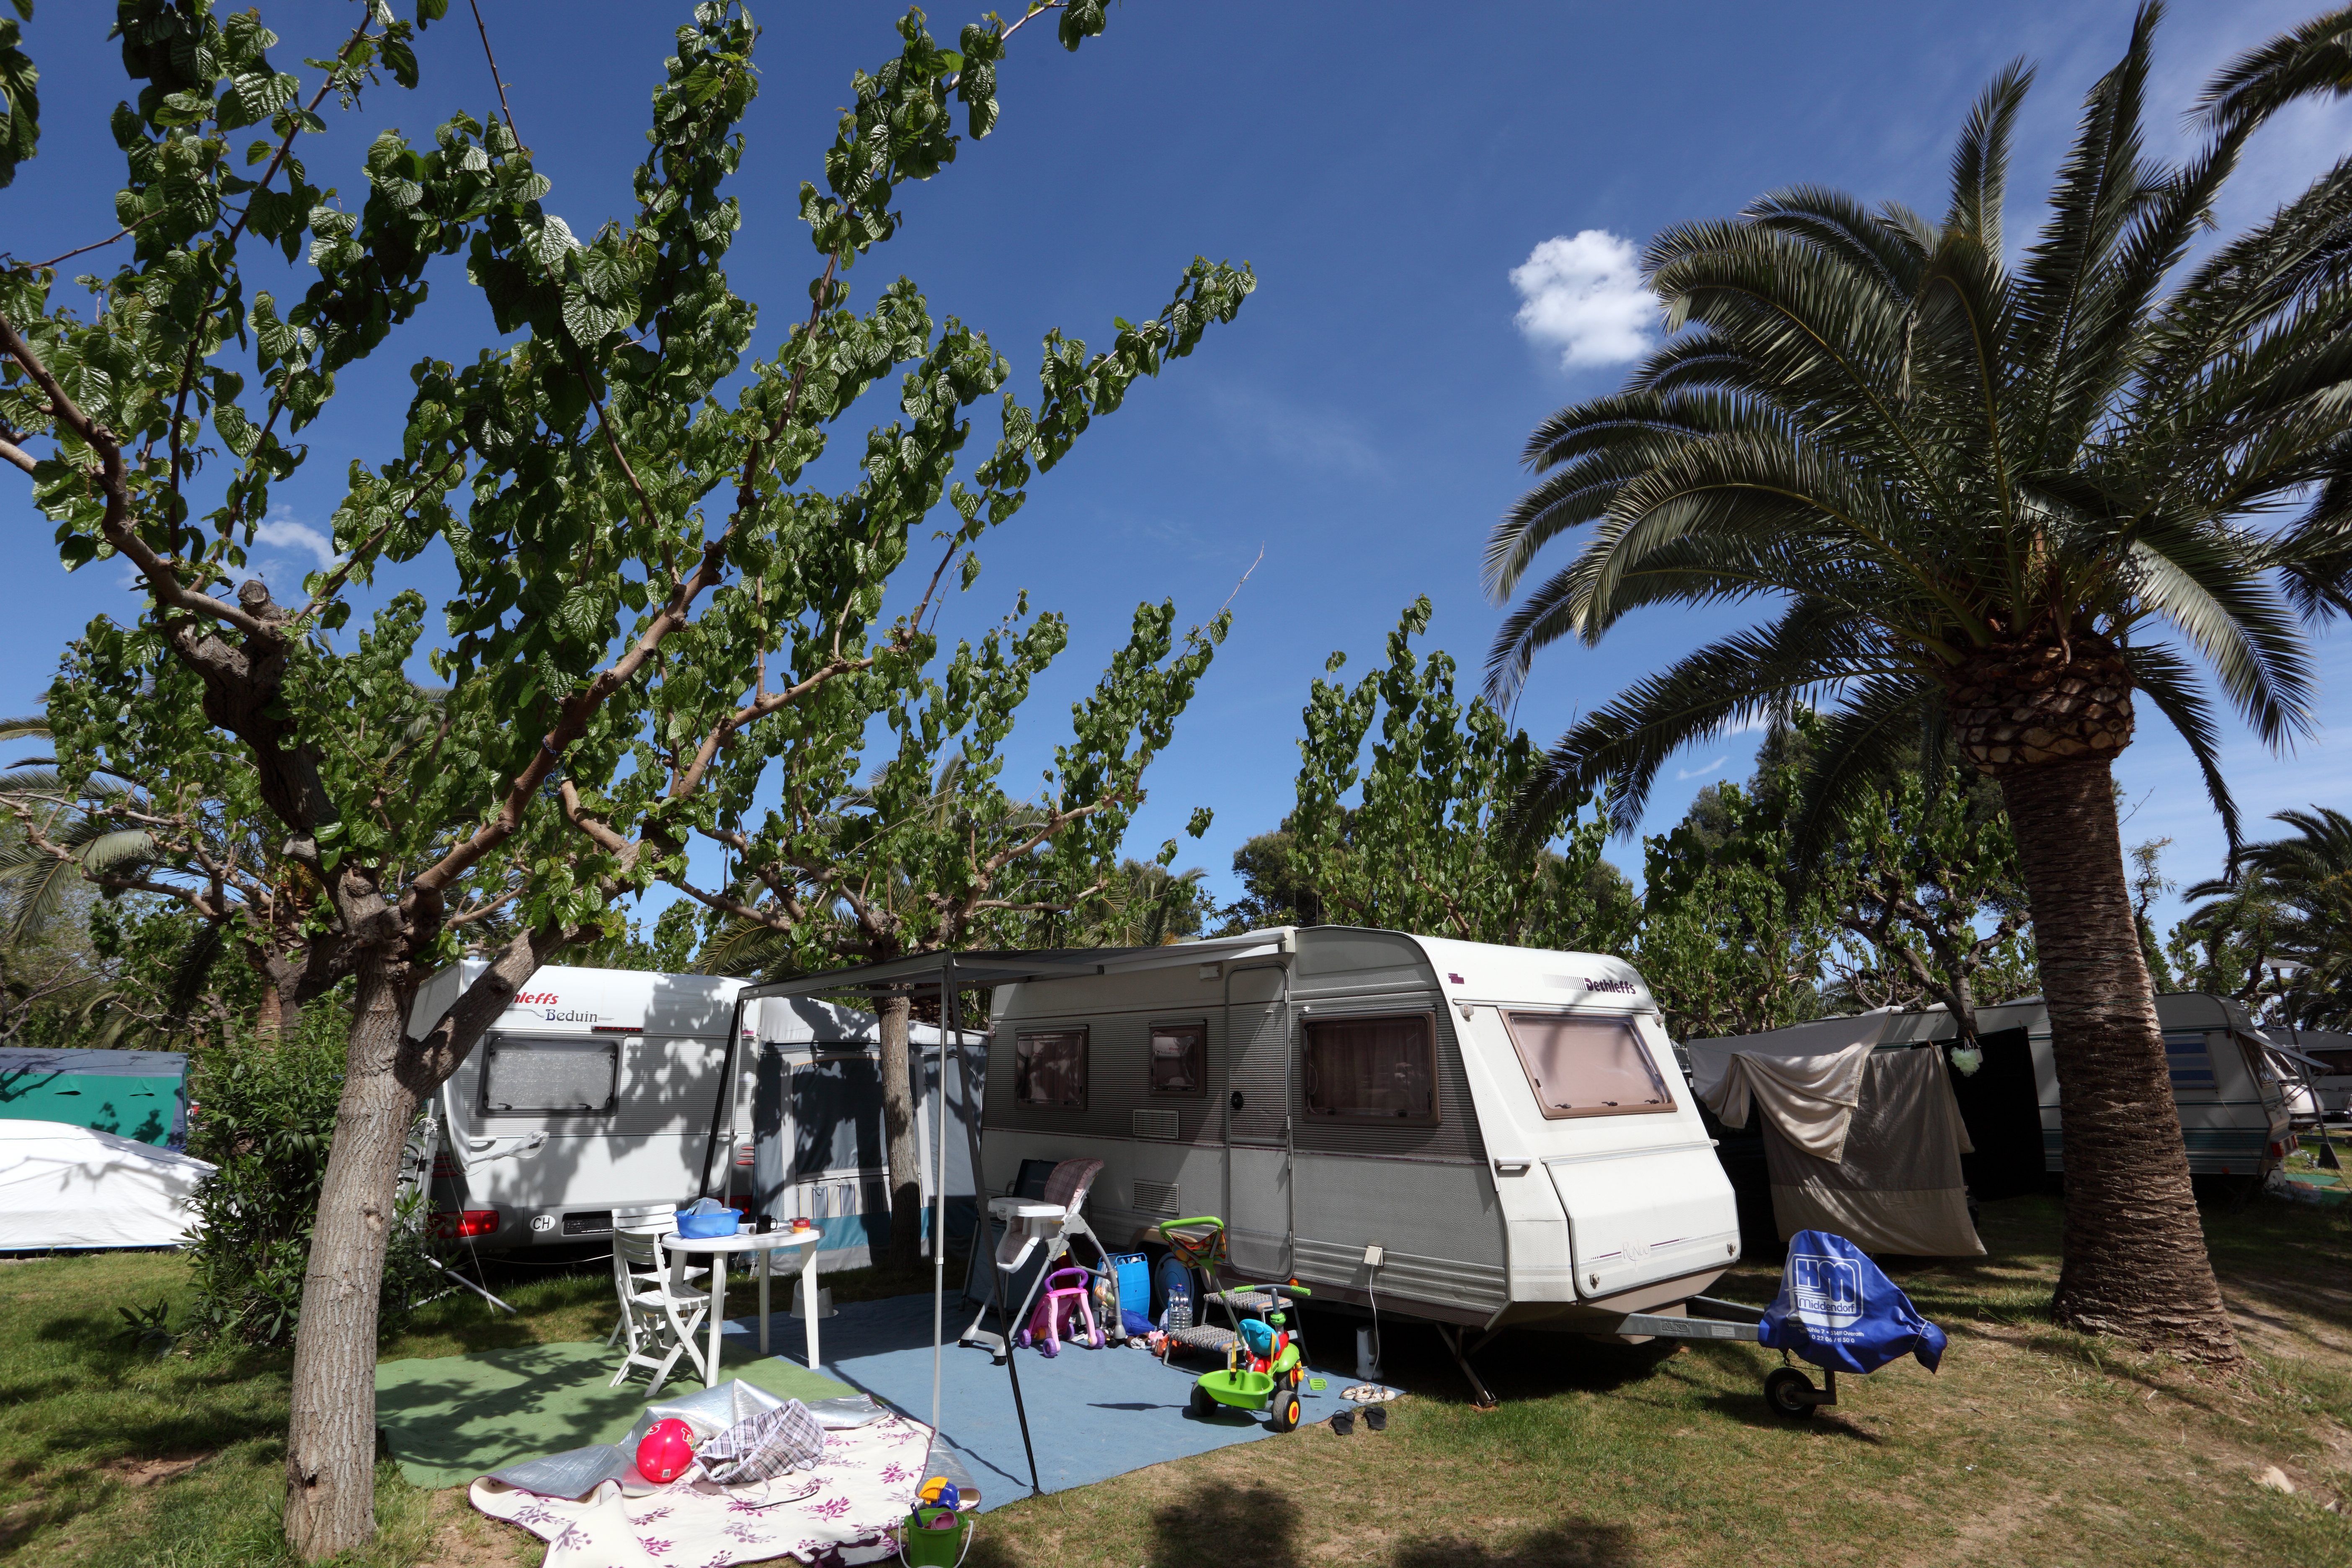
Spørgsmål - Skal man have en ansvarsforsikring, når man kører sydpå i en lånt campingvogn?
Hej Forsikringsoplysning
Jeg har lånt en campingvogn af en bekendt, som vi vil tage med til Italien i sommerferien. Men nu er jeg lidt i tvivl. Skal jeg have en ekstra ansvarsforsikring på campingvognen – eller er det min egen bilforsikring, der dækker, hvis jeg kører galt?
Mange hilsner
Campisten
Svar:
Hej campist
Når du kører med en campingvogn, dækker din bils lovpligtige ansvarsforsikring dit ansvar for skader, der rammer andre. Det gælder også i andre EU-lande. Derfor har du ikke brug for en ekstra ansvarsforsikring.
Du skal være opmærksom på, at din bilforsikring ikke dækker skader på selve campingvognen. Det kræver en separat kaskoforsikring på campingvognen.
Tjek ejerens forsikringsforhold
Som låner har du efter dansk lov ansvaret for at leveret lånte ting tilbage til ejeren i samme stand. Du hæfter altså for evt. skader på campingvognen. Derfor bør du undersøge med din ven, om han/hun har kaskoforsikret campingvognen, og hvad selvrisikoen er.
Hvis han/hun har en kaskoforsikring, kan du alene komme til at betale en evt. selvrisiko. Kaskoforsikringen inkluderer også en redningsforsikring, hvis du får brug for vejhjælp i udlandet. Husk, at medbringe et telefonnummer til alarmcentralen, typisk hos SOS International (Rødt kort).
Hvis din ven ikke har en kaskoforsikring på vognen, hænger du selv på udgiften til at reparere vognen, hvis den bliver skadet. Du må derfor gøre op med dig selv, om du vil påtage dig den risiko.
Du bør også generelt sikre dig, at bilen er egnet til at trække den pågældende campingvogn.
Jeg ønsker jer og campingvognen en god sommerferie i Italien.
Bedste hilsner
Forsikringsoplysningen
Spørgsmål - hvis forsikring skal dække min nabos rude, som er revnet, da min kæreste slog græs?
Hej
Vi er lige flyttet i nyt hus. Forleden slog min kæreste græsset, og da hun var i gang foran huset, ramte plæneklipperen en sten, der fløj op på naboens rude. Der kom en lille revne.
Vi vil ikke være uvenner med vores nye nabo og vil derfor høre, om vores forsikring dækker skaden?
Venlig hilsen
Ny indflytteren
Svar:
Hej ny indflytter
Sikke en uheldig start. Hvis du laver en skade på andres ting, er der to ting, som spiller ind på, hvem der skal dække.
1) Om naboen har en forsikring
De fleste husejere har en husforsikring, som dækker glasskader – og ofte uden en selvrisiko. Er det tilfældet, vil din kærestes ansvar som hovedregel bortfalde efter reglerne i Erstatningsansvarsloven. Din egen forsikring vil dermed ikke dække.
2) Hvordan skaden er sket
Man bliver ikke ansvarligfor hændelige uheld. Hvis din kæreste har båret sig groft uagtsomt ad, dvs. gjort noget som var indlysende farligt, eller hun har lavet skaden med vilje, hænger hun derimod på ansvaret – også selvom din nabos forsikring dækker. Men det lyder bestemt ikke til at være tilfældet her.
Det betyder, at naboen i første omgang selv skal anmelde uheldet til sin egen husforsikring. Hvis naboen har en selvrisiko på sin forsikring, kan I være forpligtet til at betale den. Men det afhænger altid af de konkrete omstændigheder – og ofte er skader under græsslåning det, man kalder for et hændeligt uheld.
Bliver det aktuelt, vil jeg anbefale dig at kontakte dit forsikringsselskab og få dem til at vurdere, om din kæreste er ansvarlig. Jeg kan godt forstå, at du ikke ønsker at bringe naboskabet i fare, men I er kun forpligtet til at betale, hvis der er et juridisk ansvar.
De bedste hilsner
Forsikringsoplysningen
Spørgsmål - Bør man bruge sin ukrudtsbrænder, når det er varmt/tørt?
Hej
Nu har det været varmt i mange uger, og der skal ikke meget til at starte en brand. Særligt hvis man bruger en ukrudtsbrænder eller griller.
Bør man overhovedet bruge sin ukrudtsbrænder i den her tid, og hvad er konsekvensen, hvis det ender galt?
Bh.
Husejeren
Svar:
Hej husejer
Du har helt ret i, at når det er tørt, skal man skal tænke sig om med brug af åben ild og ukrudtsbrændere.
Det kan være nyttigt for dig at vide, at når myndighederne konkret skal vurdere, om der skal være et forbud mod brug af åben ild, tager de udgangspunkt i et brandfareindeks udarbejdet i samarbejde med DMI. Du kan tjekke beredskabets brandfareindeks og se, om der er udstedt et afbrændingsforbud i dit område her: Brandfare.dk.
Generelt skal man slet ikke bruge sin ukrudtsbrænder, når det er meget tørt eller blæser. Når man bruger ukrudtsbrænder, er det generelt altid vigtigt, at man:
- Holder god afstand til brandbare ting, fx bygninger, hegn, beplantning m.v.
- Har vand i nærheden
- Kun svitser ukrudtet i kort tid.
Du kan finde flere gode råd til en sikker brug af både ukrudtsbrænder, grill, optænding af bål mv. på Brandsikkerbolig.dk
Er uheldet ude, dækker husforsikringen brandskaderne efter flammedannende ild. Hvis man selv er årsag til, at branden opstår, kan man miste retten til erstatning i enkelte situationer. Det er fx tilfældet, hvis man har opført sig groft uagtsomt eller har lavet skaden med vilje. Det er altid en konkret vurdering, hvornår noget er groft uagtsomt. Men det er det fx, hvis der er tale om en bevidst farlig handling, som medfører en indlysende risiko for skader. Er der et afbrændingsforbud, skal der ikke lige så meget til, for at der kan blive tale om grov uagtsomhed.
Går skaden ud over andre, skal man altid overlade vurderingen til sit forsikringsselskab og anmelde det til sin indbo- eller husforsikring, som også indeholder en ansvarsdækning.
De bedste hilsner
Forsikringsoplysningen
Nøgleord
Billeder
Links
Information om Forsikring & Pension

F&P er brancheorganisation for forsikrings- og pensionsselskaberne i Danmark.
Følg pressemeddelelser fra Forsikring & Pension
Skriv dig op her, og modtag pressemeddelelser på e-mail. Indtast din e-mail, klik på abonner, og følg instruktionerne i den udsendte e-mail.
Flere pressemeddelelser fra Forsikring & Pension
Europa kan ikke forsikre sig ud af klimaforandringerne27.10.2026 13:00:58 CET | Pressemeddelelse
EU-Kommissionens nye plan for klimatilpasning tager vigtige skridt mod mere forebyggelse af klimaskader. Men den danske forsikringsbranche mener, at klimarisici først og fremmest skal reduceres gennem klimatilpasning, robust infrastruktur og bedre fysisk planlægning.
Historisk milepæl: Over 3 millioner danskere indbetaler til pension24.10.2026 09:34:02 CEST | Pressemeddelelse
For første gang har mere end tre millioner personer indbetalt til pension i Danmark. Det viser nye tal fra Forsikring & Pension. Milepælen glæder pensionsbranchen, der op til Pensionsdagen søndag opfordrer danskerne til at bruge anledningen til at få overblik over deres egen pension.
Danmark rykker op på andenpladsen blandt verdens pensionssystemer20.10.2026 07:09:28 CEST | Pressemeddelelse
Det danske pensionssystem rykker en plads frem og indtager nu andenpladsen i den årlige internationale sammenligning af pensionssystemer. Samtidig ligger Danmark helt i top, når det gælder systemets langsigtede bæredygtighed. Det viser årets Marsh CFA Institute Global Pension Index 2026.
Danskernes arbejdsliv udfordrer myten om overopsparing19.10.2026 09:21:32 CEST | Pressemeddelelse
Et arbejdsliv består sjældent af ubrudte fuldtidsjob og stabile pensionsindbetalinger. Når perioder uden beskæftigelse, deltid og manglende eller lave pensionsindbetalinger regnes med, svarer et arbejdsliv på 42 år i gennemsnit kun til 27 års fuldtidsarbejde med mindst 12 pct. i pensionsbidrag. Det viser nye tal fra F&P.
Flere danskere mister arbejdsevnen – både nedslidning blandt seniorer og psykiske problemer blandt unge presser arbejdsmarkedet10.10.2026 07:58:56 CEST | Pressemeddelelse
89.000 danskere modtager i dag erstatning for tab af erhvervsevne gennem deres pensionsordning. Det er 27 pct. flere på fire år. Udviklingen drives især af fysisk nedslidning blandt seniorer, mens en stigende gruppe unge mister arbejdsevnen på grund af psykiske lidelser, viser ny undersøgelse.
I vores nyhedsrum kan du læse alle vores pressemeddelelser, tilgå materiale i form af billeder og dokumenter samt finde vores kontaktoplysninger.
Besøg vores nyhedsrum